新闻中心
热点资讯
- 开云kaiyun官方网站查验前一天要吃少渣易消化的食品-开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站I
- 开云kaiyun.com以种业翻新引颈产业升级-开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站IOS/安
- 开云kaiyun最低报价63.00元/公斤-开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站IOS/安卓通
- 开云kaiyun体育 中东那处天王人快变了-开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站
- 开云kaiyun官方网站收支8.00元/公斤-开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站IOS/安卓
- 开云kaiyun.com是斐雪派克与城市气质的共识-开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站IOS
- 开云kaiyun如光泽、温度、声息、空气等等-开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站IOS/安卓
- 开云kaiyun体育 培训班邀请山东财经大学司帐学院韩跃教师专题讲课-开yun体育官方网站登陆体育(kaiyun)(中
- 开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站IOS/安卓通用版/手机版APP大叫蒙古马队正面冲锋-开y
- 开云kaiyun官方网站工东说念主们将合乎植物滋长的泥土运载到西沙洲上-开yun体育官方网站登陆体育(kaiyun)(中
- 发布日期:2026-11-04 07:04 点击次数:62
(来源:机械孟话)
要点回来
2026年3月20日,上交所崇拜受理宇树科技科创板IPO央求,公司拟募资42.02亿元,崇拜向“A股具身智能第一股”发起冲刺。动作科创板“事先审阅机制”下的第二批陈说企业,宇树科技在崇拜陈说前一经完成了两轮问询与回答,比较于通例IPO央求历程,上市审核效果有望权贵提高。
咱们以为,宇树科技IPO是东说念主形机器东说念主行业的里程碑事件,一方面,标记着行业着手具备“技巧考证—范围化落地—本钱赋能”的基础要求。另一方面,公司高盈利冲突了阛阓对机器东说念主企业早期高插足、难盈利的固有理解,有望带动总共这个词板块估值体系重塑。
从宇树的招股书来看,咱们对阛阓关切的几点内容进行了分析:
(1)反直观的高盈利:招股书中最超预期的内容是公司2025年扣费归母净利达6亿元,主营业务毛利率超60%。咱们以为,高盈利源于公司通过技巧、成本、品牌构建的中枢竞争力,同期冲突了阛阓对机器东说念主企业早期“高插足、低盈利”的固有理解。
(2)加码AI模子插足:公司拟投资近半召募资金用于智能机器东说念主模子研发阵势,计策要点从“硬件领跑”转向“软硬兼修”。咱们以为,跟着硬件端逐步熟谙,机器东说念主行业竞争将冉冉转向通用智能智商,此举有望增强公司恒久竞争力。
(3)上市的启示与估值:宇树若得手上市将为行业提供明确的本钱阛阓订价锚,有望带动总共这个词机器东说念主板块估值体系重塑,宇树相商量企业也将受益。对标商量可比公司,咱们测算上市早期公司市值有望突破千亿,中恒久市值预期有望超3000亿元。
风险领导:行业竞争加重风险、技巧迭代不足预期、产业化不足预期。
正文
1、反直观的高盈利:背后是“技巧、成本、品牌”三位一体的中枢竞争力
在宇树IPO陈说材料中,最超出阛阓预期的并非收入范围,而是其盈利智商权贵优于同类机器东说念主公司。2025年公司四足机器东说念主出货超30000台,东说念主形机器东说念主出货超5500台,出货量寰球第一。2025年公司实现营业收入17.1亿元,同比+335%;实现扣非归母净利润6.0亿元,同比+674%;主营业务毛利率高达60.27%。在多数东说念主形/四足机器东说念主企业仍处于低毛利甚而耗损阶段时,宇树一经展现出超预期的功绩增速与盈利质地。
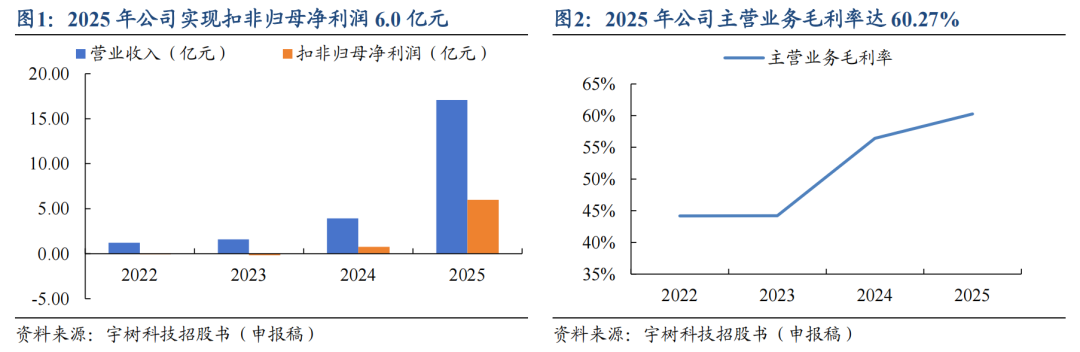
反直观之处在于,阛阓宽阔以为机器东说念主是一个需要高额插足、答复周期长、尚未发展熟谙的前沿行业,而宇树在产物价钱处于下行通说念时,仍实现了高盈利、低用度的财务进展。
从产物结构身分来看:
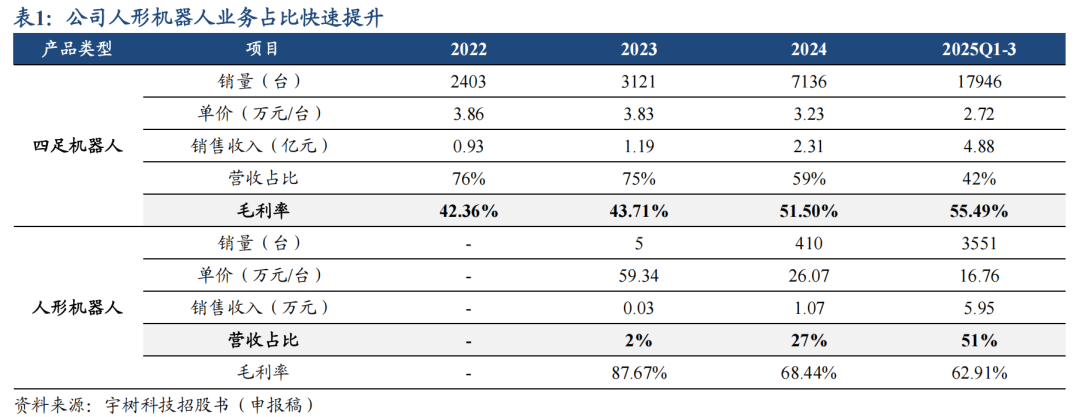
(1)高毛利率的东说念主形机器东说念主营收占比提高:2025Q1-3公司东说念主形机器东说念主业求实现营收5.95亿元,营收占比由2023年的2%提高至51%。
(2)四足机器东说念主毛利率呈高涨趋势:公司四足机器东说念主毛利率由2022年的42.36%提高至2025Q1-3的55.49%。
从更深层原因来看,咱们以为公司高盈利源于“技巧、成本、品牌”三位一体构建的体系化竞争上风。
(1)全栈自研的硬件体系智商。公司全栈研发了高性能电机、减慢器、灵巧手、激光雷达及各样传感器等机器东说念主中枢部组件,这使得公司好像在镌汰外购成本的同期,实现系统级协同优化。比较依赖外购中枢部件的厂商,宇树不仅在BOM成本上更具上风,同期具备更强的产物迭代智商,从而撑握较高毛利率。
(2)范围化带来的制形成本快速下落。公司遴荐主动镌汰产物价钱的销售策略,借助价钱上风扩大愚弄场景与客户群体,并通过范围化分娩反向摊薄制形成本,形成“降价—放量—降本—再降价—进一步放量”的正向轮回。
(3)品牌效应实现低销售用度下的高市占率。2025Q1-3公司销售用度仅7601万元,销售用度率6.5%,其中告白与业务宣传费仅2257万元。宇树通过技巧智商展示、开源生态等旅途构建品牌影响力,品牌带来的当然流量与口碑传播,让公司无需插足高额销售用度即可实现阛阓扩展。
2、 加码AI模子插足:近半IPO召募资金用于模子研发,补王人公司软实力
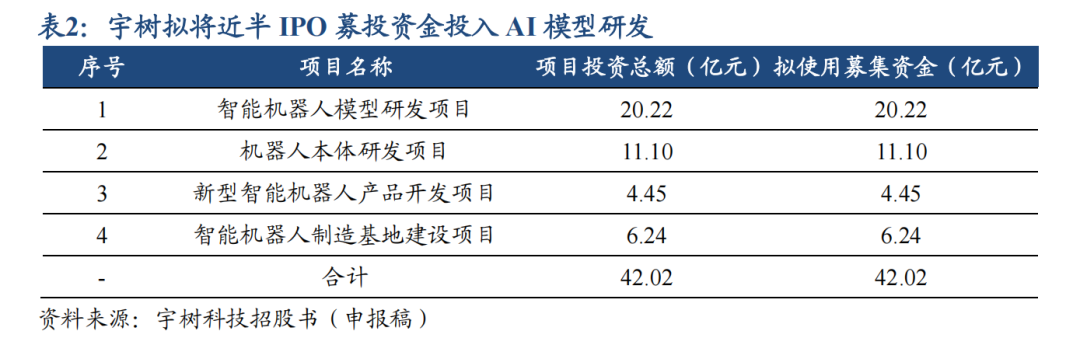
近半IPO召募资金将用于智能机器东说念主模子研发。据宇树科技招股书,公司拟召募资金42.02亿元,分袂用于智能机器东说念主模子研发阵势、机器东说念主推行研发阵势、新式智能机器东说念主产物设备阵势、智能机器东说念主制造基地建筑阵势等。其中智能机器东说念主模子研发阵势拟插足20.22亿元,约占IPO召募资金的48%。
宇树科技重投AI模子的计策抉择,也折射出宇树首创东说念主王兴兴对机器东说念主行业发展的理解升级与纠偏。王兴兴曾暗示:夙昔10年犯的最大失误是低估了AI的技巧跳跃。在2026年GTC大会上,王兴兴提议,行业距离信得过跨过“ChatGPT时间”仍有赫然距离,面前最大的发愤在于,还莫得出现一个信得过具备强泛化智商、好像在生分场景中闲静扩充当务的具身智能模子。
现在公司一经初步构建AI大模子布局,公司开源发布的“寰宇模子-动作”(WMA)与“视觉-谈话-动作”(VLA)两类模子,在寰球设备者社区获取凡俗使用与积极评价。公司于2025年9月开源发布了通用WMA模子“UnifoLM-WMA-0”,在真机实验中,已考证其在多类机器东说念主推行、多类任务的功课智商。公司于2026年1月开源发布通用VLA模子“UnifoLM-VLA-0”,在真机实验中展现了较强的泛化智商,仅使用单一策略(One Policy)即可在竟然物理环境中完成12个不同的操作任务,体现了该模子动作通用机器东说念主多模态基础模子的潜在智商。
咱们以为,AI大模子是机器东说念主从活泼扩充到智谋决策的要津,公司在巩固硬件布局的同期,将资源歪斜至通用智能软实力的提高,从而撑握将来永恒发展。从产业演进旅途来看,机器东说念主竞争的上半场聚焦硬件推行与工程化智商,以硬件性能和成本上风构筑早期壁垒;而下半场将转向AI模子与算法智商,这将径直界说机器东说念主的智能上限与场景范畴,公司插足力度的加大恰是稳健这一产业演进旅途的前瞻性考量,意味着公司计策意图将从夙昔的“硬件领跑”转为“AI+硬件”的生态构建者。从行业角度看,将来兼具硬件工程化积淀与AI模子研发智商的企业,有望在竞争中占据主导地位,充共享受具身智能时期红利。
3、上市的启示与估值:为产业链提供估值锚,有望重塑板块估值体系
宇树科技运转刊行市值将突破420亿元。据宇树科技招股书,本次IPO拟公设备行新股不低于4044.64万股,占刊行后总股本比例不低于10%,召募资金42.02亿元,对应运转刊行市值超420亿元。
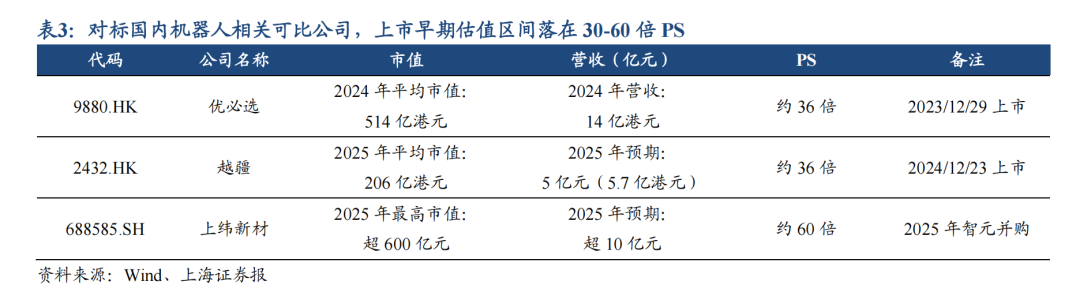
探求可比的机器东说念主上市公司暂未实现盈利,咱们接管PS估值。对标国内机器东说念主商量可比公司,上市早期估值区间落在30-60倍PS。
优必选(9880.HK):公司主营智谋办事机器东说念主,2023年12月29日于港交所上市,2024年公司平均市值514亿港元,2024年公司实现营收14亿港元(期末汇率),对应上市首年平均PS约36倍。
越疆(2432.HK):公司主营诱骗机器东说念主,2024年12月23日于港交所上市,2025年公司平均市值206亿港元,万得一致预期2025年公司营收5亿元(对应约5.7亿港元),对应上市首年平均PS约36倍。
上纬新材(688585.SH):2025年智元机器东说念主并购上纬新材,获取公司放置权,最高市值一度突破600亿元。瞻望2025年智元机器东说念主营收超10亿,阛阓隐含的PS约60倍。
咱们以为,探求到宇树科技动作“A股具身智能第一股”在上市的示范性效应以及稀缺性,有望实现一定溢价,予以60倍PS,按2026年公司东说念主形机器东说念主出货策动1-2万台测算,公司上市早期市值有望突破千亿。
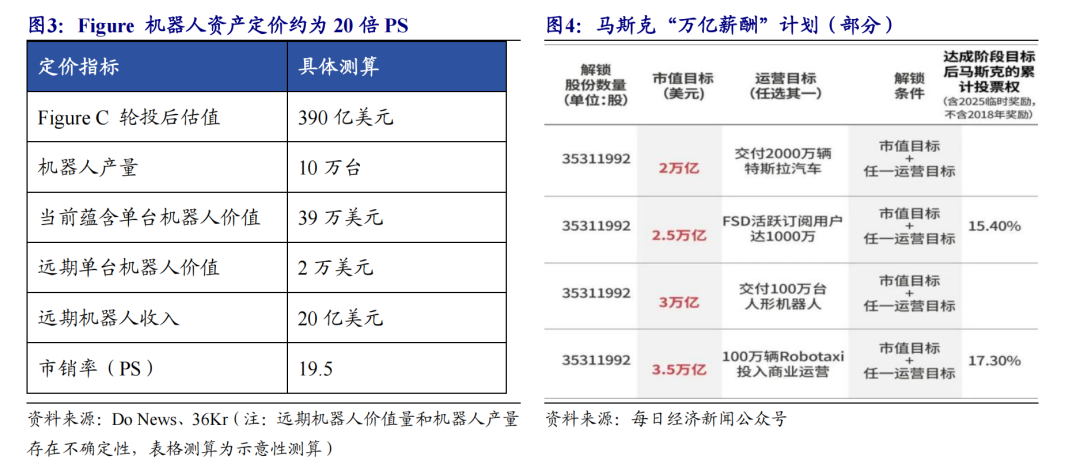
对标特斯拉、Figure等寰球头部东说念主形机器东说念主企业,其估值订价更多锚定于“AI+机器东说念主平台”的恒久思象空间,宽阔接管较高PS倍数进行订价。咱们测算,量产范围下公允估值约为20倍PS,在一定进度上掀开了机器东说念主整机厂的估值天花板。2025年9月,Figure文告完成C轮融资,投后估值攀升至390亿好意思元。按其量产10万台机器东说念主诡计,若单台价值量随范围化量产下探到2万好意思金,对应PS约20倍。此前特斯拉文告为马斯克想象10年期薪酬规划,其中机器东说念主Optimus策动是累计委用100万台,对应5000亿好意思元的策动市值。按远期单台2.5万好意思元售价测算,特斯拉机器东说念主业务订价在20倍PS,与Figure估值水平相吻合。
相较之下,宇树在硬件体系与运控智商方面处于最初地位,软件与模子智商仍需补王人,寰球布局与生态构建尚在起步阶段。但宇树也在多个要津维度上率先跑通旅途:一方面,公司通过全栈自研与范围化制造,已实现成本放置与产物放量的正轮回,并具备一定盈利智商,这少许在寰球范围内的机器东说念主公司中较为稀缺;另一方面,本次IPO募投明确加码AI模子与软件智商建筑,标记着公司正计策转向软硬件一体化平台,具备握续补王人短板的现实基础。
抽象来看,宇树面前更接近于“具备盈利智商的硬件型龙头,向平台型公司过渡”的阶段。探求到公司在软件智商与寰球化方面的阶段性差距,同期访佛其盈利完了与放量确信性上风,参考外洋头部企业约20倍PS的估值水平,咱们以为不错予以公司15倍PS。当国产机器东说念主量产百万台范围时,假定行业出货100万台东说念主形机器东说念主,平均售价10万元,宇树阛阓份额20%傍边,予以东说念主形机器东说念主业务15倍PS,访佛四足机器东说念主等业务,对应宇树中恒久市值预期有望超3000亿元。
咱们以为,整机厂估值重塑有望带来东说念主形机器东说念主产业链马太效应,中枢零部件公司也将享有充分估值溢价。机器东说念主推行公司估值空间朝上,将带来机器东说念主产业链合座估值水位进一步抬升。尤其是,对中枢零部件公司而言,前期产业本钱对整机公司的放浪插足,将带来无数的中枢零部件需求,机器东说念主中枢零部件公司的估值水平在产业初期具备较大的提高空间。
4、 受益地点
近期机器东说念主板块回撤宽阔已达25%-30%,情谊与关切度均处于冰点,风险充分开释,疼爱情谊冰点时板块的计策成就契机。
咱们以为,宇树IPO不仅是单一公司的本钱事件,更将成为机器东说念主行业的紧要里程碑事件。其中枢兴味在于:考证了机器东说念主推行厂的生意可行性,并将为产业链提供明晰估值锚,推动行业由“技巧叙事”转向“产业考证”的新阶段。
从受益地点来看,重点关切宇树链三类企业:
(1)深度配套的中枢供应商:宇树早期以中枢零部件自研好处为主,从裸露的采购信息看,主要包括结构件、塑料件、通用电子元器件及部分材料等;跟着后续范围化放量,公司有望进一步构建自主可控的供应链体系。在此过程中,已进入或有望进入其供应体系、并参与链接设备的企业,将在订单开释中优先受益。
(2)模子与软件生态合作方:在公司加码具身智能大模子的布景下,与其在模子、算法及软件层面形成合作或适配干系的企业,有望受益于软硬件协同真切带来的生态价值提高。
(3)场景化落地协同企业:围绕工业、安防、办事等愚弄场景,与宇树共同激动措置决策落地的合作方,将依托其产物与技巧智商加快场景渗入,共享卑鄙需求开释红利。
5、 风险领导
行业竞争加重风险、技巧迭代不足预期、产业化不足预期。
免责声明
本文基于公开信息整理,不保证该等信息的准确性或好意思满性,可能存在信息滞后或更新不足时、不全面的风险。任何情况下,不组成投资建议。
未经许可,严禁转载。
 海量资讯、精确解读,尽在新浪财经APP